Konjunkturbericht
Konjunkturbericht

Makroausblick in Kürze
Global: Unsicherheit belastet das Wachstum
Die Ungewissheit über den Iran-Krieg treibt die Energiepreise weiter nach oben und dürfte das Wachstum weiter belasten.
USA: Der private Konsum ist stärker als bisher angenommen
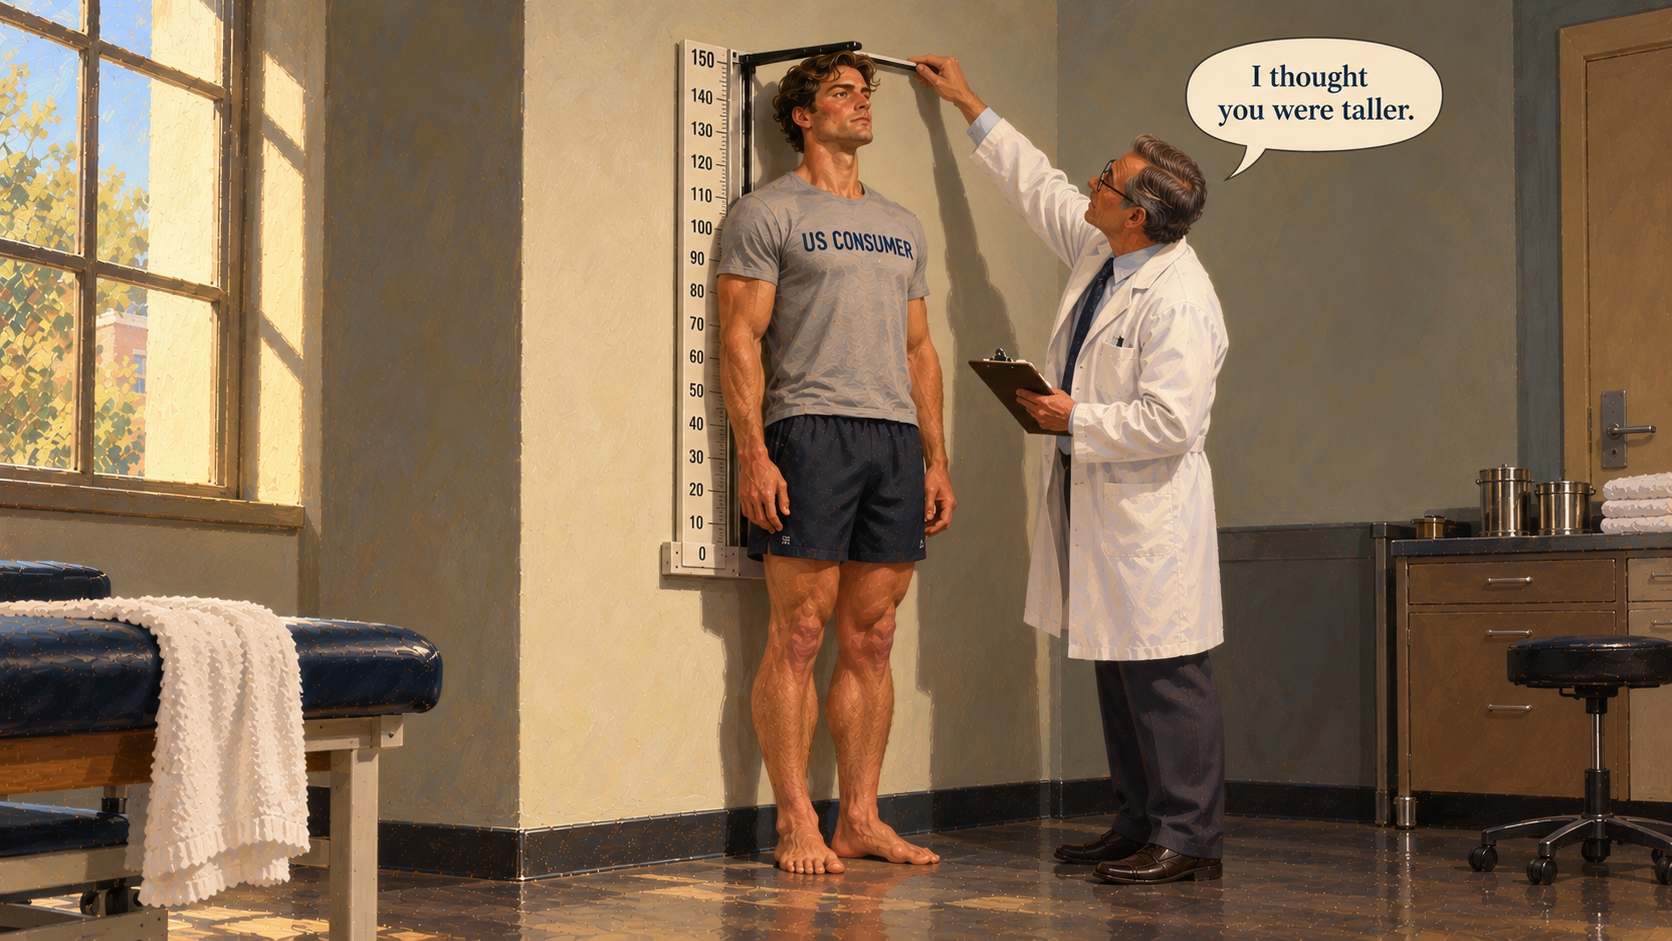
Die jüngste Datenrevision zeigt, dass die US-Haushalte über höhere Einkommen verfügen als bisher angenommen. Steigende Finanzierungskosten erhöhen jedoch die Wachstumsrisiken.
Euroraum: Erholung von Deutschland getragen
Die Geschäftslage erholt sich vor allem dank Deutschland, während Frankreich schwach bleibt.
China: Regierung stützt eine schwache Binnenwirtschaft
Eine expansive Geld- und Fiskalpolitik stabilisiert die Konjunktur, doch die schwache Binnennachfrage und geopolitische Risiken bremsen.
Der unterschätzte US-Konsument
REALWIRTSCHAFT
Wachstum

USA und Eurozone: Verbesserung der Geschäftslage
Im September verbesserte sich die Geschäftslage in den USA und der Eurozone weiter. Der Einkaufsmanagerindex (PMI) stieg in der Eurozone auf 53,1 und in den USA nochmal kräftig auf 58,4. In China blieb das Bild gespalten: Der offizielle NBS-PMI stieg mit 50,7 leicht über die Expansionsschwelle, während der private auf Exportunternehmen fokussierte RatingDog-PMI auf 52,4 zulegte.

… insbesondere des Dienstleistungssektors
In den USA gewann der Dienstleistungssektor nochmals deutlich an Dynamik. Der PMI stieg auf 58,8, insbesondere wegen der positiven Aussichten des Technologiesektors. Die Geschäftslage im Dienstleistungssektor der Eurozone verbesserte sich im September mit einem PMI von 53,0. Das verarbeitende Gewerbe legte ebenfalls zu und erreichte 52,9.


USA: Robuste Auftragseingänge stützen Wachstumsausblick
Die Auftragseingänge signalisieren ein weiterhin positives Momentum für die US-Wirtschaft. Im September stiegen die Auftragseingänge im Dienstleistungssektor weiterhin stark an. Im verarbeitenden Gewerbe stieg der PMI der Neuaufträge weiter auf 55,3.

US-Wachstum: vom privaten Konsum getrieben
Die jüngsten Datenrevisionen erhöhten das Wachstum des US-BIPs leicht von 2,11 % auf 2,19 % gegenüber dem Vorjahr. Der private Konsum war mit 1,72 Prozentpunkten der wichtigste Wachstumstreiber. Investitionen in Hardware und Software, darunter ein Großteil der KI-Infrastruktur, trugen 1,0 Prozentpunkte bei. Da viele Hardwarekomponenten importiert werden, dürfte ihr Wachstumsbeitrag deutlich geringer sein. Ob KI-Investitionen das Wachstum tatsächlich treiben, bleibt fraglich.

Deutschland erholt sich
In Deutschland und Frankreich verbesserte sich die Geschäftslage im September. In Deutschland stieg der Composite-PMI auf 53,8. Das verarbeitende Gewerbe blieb der Haupttreiber, wobei der Dienstleistungssektor-PMI mit 52,9 wieder im expansiven Bereich über 50 lag. Die Neuaufträge kommen vorwiegend aus dem Rüstungsbereich und der KI-Industrie. In Frankreich hellte sich die Lage auf. Der Composite-PMI stieg auf 51,1, gestützt von der Erholung des Dienstleistungssektors (51,2).


Die deutsche Industrieproduktion erholt sich kaum
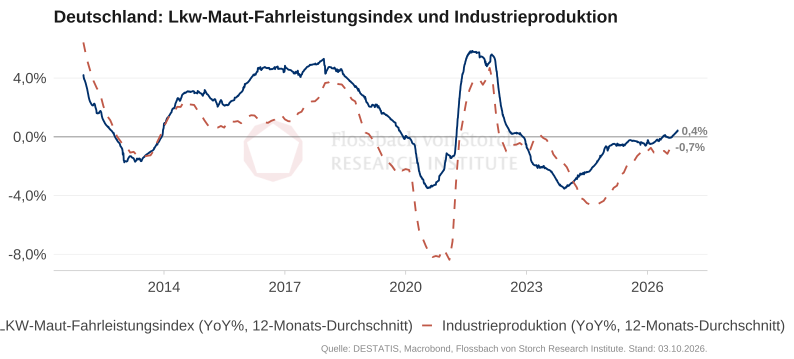
Der LKW-Maut-Fahrleistungsindex, der die Fahrleistung mautpflichtiger Lastwagen auf Autobahnen misst und als Frühindikator der Industrieproduktion gilt, hat sich nach der langen Schwächephase seit 2024 zwar spürbar erholt, bewegt sich jedoch seit Monaten seitwärts und weist im Jahresdurchschnitt kaum Wachstum auf. Die Industrieproduktion folgt dieser Entwicklung und geht weniger stark zurück als noch 2025.
Spanien und Italien: Geschäftslage bleibt expansiv
In Spanien und Italien blieb die Geschäftslage im September expansiv. In Spanien stieg der Composite-PMI auf 56,8 Punkte, gestützt vom Dienstleistungssektor (58,3), während sich die Lage im Verarbeitenden Gewerbe wieder leicht verbesserte. In Italien verbesserte sich die Geschäftslage weiter, allerdings etwas langsamer als im Vormonat.


China: schwache Binnenwirtschaft
Die Einkaufsmanagerindizes für September 2026 deuten auf eine leichte Erholung der chinesischen Binnenwirtschaft hin. Der offizielle NBS-PMI stieg sowohl in der Industrie (50,1) als auch im Dienstleistungssektor (50,2) knapp über die Expansionsschwelle. Der private RatingDog-PMI legte weiter auf 52,1 in der Industrie und 51,6 bei den Dienstleistungen zu.

Die Bauaktivitäten erholen sich nicht
Die Zahl der begonnenen Neubauten blieb auch im August schwach und verharrt seit 2022 weit unter dem Niveau von 2010. Dies spiegelt sich auch in der Zahl der unfertigen und fertiggestellten Immobilien wider, die weiterhin keine Trendwende erkennen lassen.

Finanzierungsbedingungen

USA und Eurozone: steigende Finanzierungskosten für Unternehmen
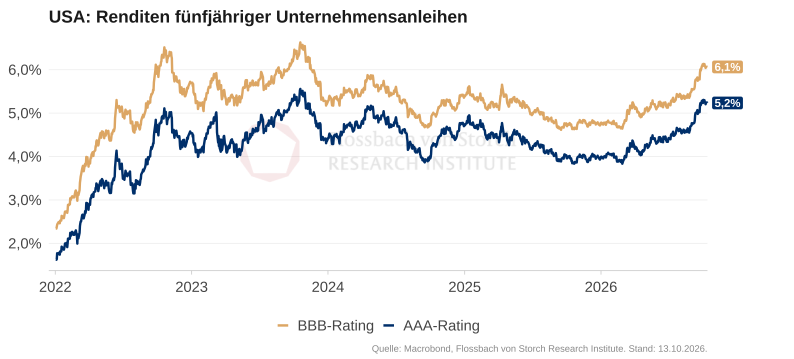
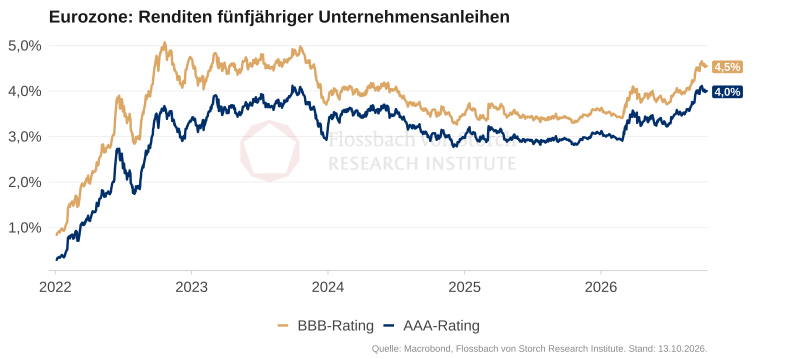
Die Finanzierungskosten für Unternehmen sind sowohl in den USA als auch im Euroraum zuletzt gestiegen. Die Renditen fünfjähriger Unternehmensanleihen legten in beiden Regionen sowohl für AAA- als auch für BBB-Anleihen zu. Die Renditeabstände zwischen den Bonitätsklassen blieben weitgehend stabil.
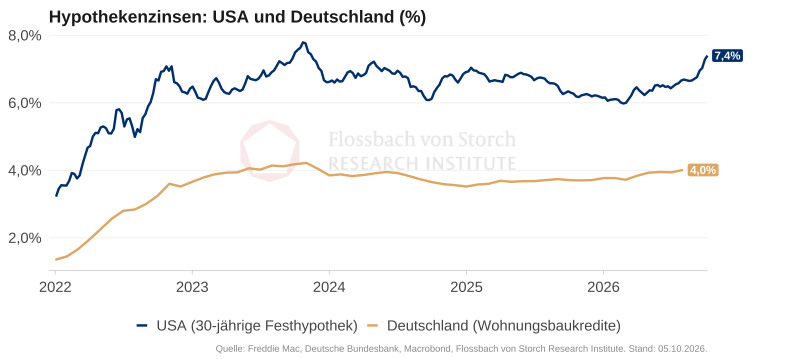
Hypothekenzinsen in den USA steigen wieder
Die Finanzierungskosten für Wohnimmobilien entwickeln sich in den USA und Deutschland unterschiedlich. In den USA stiegen die Zinsen für 30-jährige Hypotheken zuletzt deutlich auf 7,4 %. In Deutschland blieben die Zinsen für neue Wohnungsbaukredite dagegen weitgehend stabil bei rund 4,0 %. Die steigenden Finanzierungskosten könnten die Nachfrage nach Wohnimmobilien in den USA belasten.
Schwacher Kreditimpuls
Der Kreditimpuls (die Veränderung des Kreditflusses zum privaten Sektor in Prozentpunkten des BIP) ist ein guter Frühindikator für die Entwicklung der privaten Nachfrage. Zuletzt war er sowohl in den USA als auch im Euroraum zwar leicht positiv, verlor jedoch an Dynamik. Da insbesondere in der Eurozone die Zahl der Banken mit steigender Kreditvergabe und -nachfrage deutlich sinkt, deutet dies auf einen baldigen negativen Kreditimpuls hin.


Privater Konsum

USA: Die Einzelhandelsverkäufe steigen weiter
Die Einzelhandelsumsätze wachsen in den USA weiterhin solide. Der wöchentliche Johnson Redbook Index stieg Anfang Oktober weiter auf 10,4 % gegenüber dem Vorjahr, was auf einen weiterhin robusten nominalen Konsum der US-Haushalte hinweist.

USA: Kreditkartenschulden steigen wie gewohnt weiter
Die Kreditkartenschulden wuchsen in den letzten Wochen ähnlich wie im Durchschnitt seit 2012. Die monatliche Veränderung lag zuletzt im üblichen Saisonmuster der gleichen Kalenderwochen früherer Jahre.

USA: Google-Suchen deuten auf vorsichtigeres Konsumverhalten hin
Oft beginnt Konsum mit einer Internetsuche. Daher eignen sich Online-Suchdaten gut als Vorlaufindikator für den privaten Konsum. Die Suchintensität nach dem Begriff „Restaurant“ lag in den USA in den vergangenen Wochen etwas unter dem Durchschnitt der letzten fünf Jahre, nachdem sie zuvor höher gewesen war. Begriffe aus der Kategorie „Reise“ werden seit März etwas weniger gesucht als im Durchschnitt der letzten fünf Jahre.


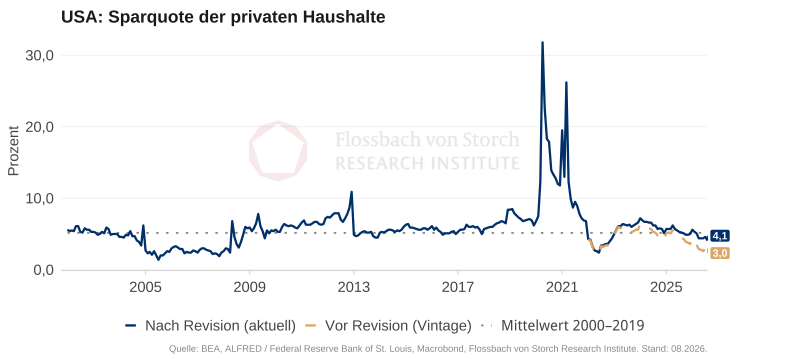
USA: Die US-Sparquote ist höher als gedacht
Die Sparquote der US-Haushalte lag zwischen 2000 und 2019 im Durchschnitt bei 5,2 %. Nach der jüngsten Datenrevision, lag die Sparquote im Juli nicht wie gedacht bei 3 %, sondern deutlich höher bei 4,6 %. Die Sparquote war seit 2022 unterschätzt worden. Der US-Konsument hat also deutlich mehr Puffer als noch vor einem Monat gedacht. Im August 2026 ging die Sparquote von 4,6 % im Juli auf 4,1 % zurück.
Die Verbraucherstimmung der Republikaner kippt
Die Stimmung der amerikanischen Konsumenten bleibt im Durchschnitt pessimistisch. Der Consumer Confidence Index des Conference Board liegt auf dem Niveau der Coronakrise. Der Consumer Sentiment Index der Universität Michigan verharrt auf Werten, wie sie sonst nur in Rezessionen vorkommen. Wie üblich sind Anhänger der Oppositionspartei deutlich pessimistischer. Die Republikaner blieben dagegen optimistisch, sind allerdings seit dem Beginn des Iran-Krieges pessimistischer geworden.


Konsumzurückhaltung in Frankreich und Deutschland
Die Google-Suchen nach „Restaurant“ in Deutschland und Frankreich deuten auf eine schwache und sinkende private Nachfrage hin. In beiden Ländern lag die Suchintensität in den letzten Wochen niedriger als im Durchschnitt der letzten fünf Jahre zur selben Jahreszeit.


Weniger Vorsicht in Spanien und Italien
Während in Spanien die Suchintensität nach „Restaurant“ so hoch wie im Durchschnitt der letzten Jahre blieb, war sie in Italien etwas höher.


China: Die Stimmung bleibt pessimistisch
In China hat sich das Konsumklima seit Anfang 2025 leicht verbessert, bleibt jedoch historisch niedrig. Auch die Stimmung im Immobiliensektor ist gedrückt. Der „National Real Estate Climate Index“ sinkt im Trend seit drei Jahren. Die Veröffentlichung des Indizes wurde im Januar eingestellt mit der Begründung, der Index würde die tatsächliche Entwicklung des Immobiliensektors nicht mehr richtig darstellen.

Arbeitsmarkt

Langsamer Anstieg der Nominallöhne
Im September stiegen die durchschnittlichen Stundenlöhne in den USA um 3,0 % gegenüber dem Vorjahr, ungefähr so schnell wie im Vormonat. Im zweiten Quartal 2026 betrug das Lohnwachstum 4,0 % in Deutschland und 1,6 % in Frankreich.

USA: Normalisierung des Lohnwachstums?
Das Lohnwachstum nach dem Wage Tracker von Indeed Hiring Lab läuft dem US-Lohnmedianwachstum etwa acht Monate voraus. Im August lag das Wachstum der ausgeschriebenen Löhne stabil bei 2,5 %, während der tatsächliche Lohnanstieg im August bei 4,1 % lag.

USA: Stabiles Lohnwachstums über alle Einkommensgruppen
Im September stiegen die Stundenlöhne in den USA im Durchschnitt um 3,7 %. Im niedrigsten Lohnquartil stiegen sie um 3,4 %, etwas langsamer als im Vormonat, und im höchsten Quartil unverändert um 3,8 %. Insgesamt bewegen sich die Lohnzuwächse über alle vier Lohnquartile zwischen 3,4 % und 4,0 %.

Der US-Arbeitsmarkt ist weniger angespannt
Die Beveridge-Kurve stellt die Beziehung zwischen der Vakanzquote – die offenen Stellen als Anteil an der Summe aus besetzten und offenen Stellen – und der Arbeitslosenquote dar. Mit der Coronakrise ging die Kurve nach außen, weil aufgrund der Politikmaßnahmen trotz vieler freier Stellen die Arbeitslosigkeit hoch blieb. Die Rigiditäten haben sich wieder abgebaut und die Beveridge-Kurve ist auf das Niveau vor der Coronakrise zurückgekehrt. Die Lage am US-Arbeitsmarkt hat sich also normalisiert.

US-Stellenwachstum bleibt stabil
Im September stieg die Zahl der Stellen im privaten Sektor ohne Landwirtschaft laut ADP-Bericht gegenüber dem Vorjahr um 0,6 %. Die Zahlen des Bureau of Labor Statistics (BLS) wiesen ein jährliches Wachstum von 0,5 % aus (unverändert gegenüber dem Vormonat). Der US-Arbeitsmarkt bleibt stabil, doch das Stellenwachstum verläuft inzwischen langsamer als in den Jahren zwischen Finanz- und Coronakrise.

USA: Entlassungen und Erstanträge niedrig
Im September sanken die angekündigten Stellenstreichungen laut Challenger wieder auf rund 43.300 (nach 52.900 im August). Gleichzeitig verharrten die wöchentlichen Erstanträge auf Arbeitslosenhilfe Ende September mit rund 197.000 weiterhin auf einem niedrigen Niveau.


Die Nominallöhne steigen in Deutschland schneller
Der Wage Tracker von Indeed Hiring Lab zeigt eine spürbare Beschleunigung des Nominallohnanstiegs im August. In der Eurozone stieg die Zuwachsrate auf 3,1 %, in Deutschland sogar auf 3,5 %. In Frankreich zog das Lohnwachstum auf 1,8 % an, während es in den USA stabil bei 2,5 % war.

Eurozone: angespannter Arbeitsmarkt
Die Beveridge-Kurve, die die Beziehung zwischen Vakanzquote und Arbeitslosenquote darstellt, weist auf einen angespannten Arbeitsmarkt in der Eurozone hin. Während der Coronakrise verschob sich die Kurve nach außen, da politische Maßnahmen dazu führten, dass die Arbeitslosigkeit trotz vieler offener Stellen hoch blieb. Inzwischen haben sich diese Rigiditäten weitgehend abgebaut und die Arbeitslosigkeit liegt auf historisch niedrigem Niveau. Die Vakanzquote ist zwar zurückgegangen, entspricht jedoch wieder dem üblichen Verhältnis zwischen beiden Variablen.

China: Sehr hohe Jugendarbeitslosigkeit
Die Arbeitslosenquote Chinas bewegte sich in den letzten Jahren bei rund 5 % seitwärts und stieg im August leicht auf 5,3 %. Die Jugendarbeitslosigkeit, definiert als die Arbeitslosenquote unter den 16- bis 24-Jährigen, erreichte Mitte 2023 21,3 %. Nach einer Veröffentlichungspause von sechs Monaten gibt es eine neue Statistik „ohne Studenten“. Nach vorherigem Rückgang stieg diese im August weiter auf 18,9 % an.

PREISE
Rohstoffe

Seefrachtkosten steigen weiter
Die Frachtraten für Rohöltanker sind auf neue Rekordstände explodiert. Sie liegen weit über dem Höchstniveau vom April nach Beginn der Blockade der Straße von Hormus. Ursächlich sind längere Routen, Umwege und Wartezeiten, die Schiffe binden und das verfügbare Angebot an Tankern verknappen. Der World Container Index (WCI), der die Frachtraten im Warenhandel abbildet, ist in den vergangenen Wochen jedoch aufgrund hoher Kraftstoffkosten und geopolitischer Unsicherheiten auf den Seewegen ebenfalls stark gestiegen.

Ölpreisschock hält länger als 2022 an
Die Terminpreise für Öllieferungen in einem Jahr sind in den letzten Wochen weiter gestiegen und liegen mittlerweile auf dem höchsten Niveau seit Anfang des Krieges. Im Jahr 2022, nach Ausbruch des Ukrainekrieges, stiegen die Ölpreisfutures ähnlich stark, hatten sich jedoch zu dieser Jahreszeit wieder normalisiert. Die Terminmärkte für Rohöl preisen zwar niedrigere Ölpreise in einem Jahr als in einem Monat ein, aber deutlich höhere als vor Ausbruch des Irankrieges.


Wann normalisiert sich der Schiffsverkehr durch die Straße von Hormus?
Eine Wiedereröffnung der Straße von Hormus ist entscheidend für das Ölangebot. Nach erneuten Angriffen preisen die Prognosemärkte eine Öffnung bis Ende Oktober nur noch mit Wahrscheinlichkeit von rund 1 % ein. Für Ende November liegt die Wahrscheinlichkeit bei rund 6 % und für Ende Dezember bei rund 14 %.

Volatile europäische Gaspreise
Europa bleibt stark von Öl- und Gasimporten abhängig. Nach einer zwischenzeitlichen Seitwärtsbewegung zogen die niederländischen TTF-Erdgas-Futures mit einmonatiger Laufzeit zuletzt wieder an und liegen fast 150 % über dem Niveau vor Beginn des Iran-Kriegs. In der Energiekrise 2022 hatten sich die europäischen Gaspreise zeitweise verdreifacht. Zu dieser Jahreszeit waren sie jedoch bereits stark gefallen, nachdem das fehlende russische Angebot größtenteils durch LNG-Importe ersetzt worden war.

USA

USA: Inflationsrate bleibt hoch
Im September stiegen in den USA die Konsumentenpreise weiterhin spürbar an. Der Verbraucherpreisindex (CPI) erhöhte sich um 3,7 % im Vergleich zum Vorjahr und lag damit leicht über der Konsenserwartung von 3,6 %. Die Kerninflation stieg auf 2,6 %, ebenfalls etwas höher als die erwarteten 2,5 % der Teilnehmer einer monatlichen Bloomberg-Umfrage.


Indizes zeigen hohe Inflation
Die Inflation wird anhand verschiedener Indizes gemessen: Der CPI erfasst Verbraucherpreise, der PCE-Index die Konsumausgaben der Haushalte und der BIP-Deflator die Preise aller im Inland produzierten Güter und Dienstleistungen. Die Teuerungsraten aller drei Indikatoren erreichten Mitte 2022 ihren Höhepunkt. Im August 2026 lag die Inflationsrate des von der Fed bevorzugten Kern-PCE-Index (ohne Energie und Lebensmittel) bei 3,0 %. Der neue Fed-Präsident Kevin Warsh berücksichtigt unter anderen die „Trimmed-Mean-Inflation“, bei der die stärksten Preissteigerungen und -rückgänge ausgeklammert werden. Nach diesem Maß lag die Inflation im August zwischen 2,2 % und 2,6 %.

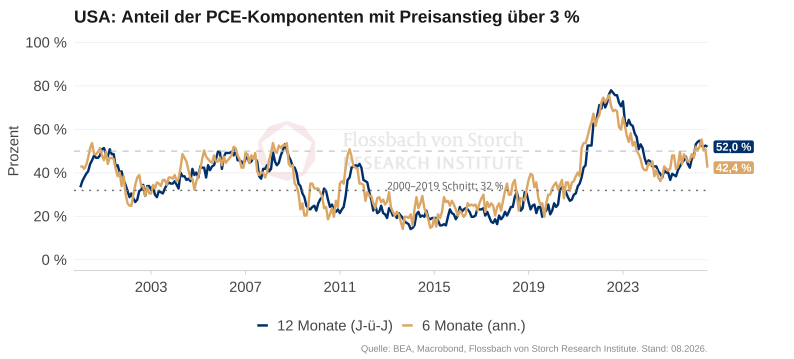
Breite Inflation im PCE-Warenkorb
In seiner Rede beim Jackson-Hole-Symposium (August 2026) betonte Fed-Chef Kevin Warsh die anhaltende Breite des Preisauftriebs und verwies dabei auf die 199 Komponenten des PCE-Warenkorbs: Im August 2026 wiesen 52,0 % der erfassten Güter und Dienstleistungen einen Preisanstieg von mehr als 3 % gegenüber dem Vorjahr auf. Zwar liegt dieser Wert unter den Höchstständen nach der Coronakrise (rund 77 %), bleibt jedoch über dem Niveau der beiden Vorkrisen-Dekaden (Durchschnitt 2000–2019: 31,9 %). Auf Sechsmonatssicht (annualisiert) schwächte sich der Anteil der Komponenten mit Teuerungsraten über 3 % zuletzt spürbar auf 42,4 % ab.
Inflationstreiber: Dienstleistungen und Energie
Die Teuerung bei Dienstleistungen ist weiterhin der dominante Treiber der US-Inflation. Während der Beitrag der Lebensmittelpreise moderat positiv bleibt, schlägt der jüngste Ölpreisschock nun voll durch: Der Inflationsbeitrag der Energiepreise ist so hoch wie seit 2022 nicht mehr und treibt die Gesamtrate wieder spürbar nach oben.

USA: Steigender Inflationsdruck
Im September stiegen die Dienstleistungspreise gegenüber dem Vorjahr um 3,2 %. Die Lebensmittelpreise zogen mit einer jährlichen Veränderungsrate von 1,8 % an. Besonders stark legten die Energiepreise zu, mit einem Anstieg von 20,4 % gegenüber dem Vorjahr.

USA: Supercore-Inflation steigt weniger stark an
Supercore wird als der Dienstleistungspreisindex ohne Energie- und Wohnkosten definiert. Auf der Grundlage des CPI-Index lag die Jahresrate der Supercore-Inflation im September bei rund 3,1 %. Gemessen am PCE-Index lag die Supercore-Inflation im August bei rund 3,5 %. Dies zeigt, dass der Inflationsdruck im Dienstleistungssektor auch ohne Wohnkosten weiterhin hoch bleibt.

Mietpreiswachstum fällt nicht mehr
Mietkosten machen einen großen Teil der Dienstleistungspreise im CPI aus und sind zudem stark mit den Kosten für eigengenutztes Wohnen korreliert. Während der Corona-Jahre war der Zillow-Mietindex für Neuvermietungen ein guter Frühindikator für die Mietentwicklung, da Bestandsmieten träger reagieren. Aktuell signalisiert der Zillow-Mietindex mit rund 2,7 % ein ähnliches Mietwachstum wie der CPI-Mietindex mit etwa 2,8 %.

USA: Inflation könnte weiter steigen
Der Preisindex im ISM-Dienstleistungs-PMI läuft der Verbraucherpreisinflation etwa sechs Monate voraus. Im September stieg der ISM-Preisindex weiter auf 74,0 Punkte, was auf einen erhöhten Inflationsdruck hinweist.

Eurozone

Steigende Inflation in der Eurozone
Im September stieg der HVPI in der Eurozone weiter an. Im Jahresvergleich kletterte der HVPI auf 3,8 %, die Kerninflation lag bei 2,5 %. In Deutschland (3,3 %), Frankreich (3,4 %), Italien (4,1 %) und Spanien (5,0 %) stieg der HVPI erneut schneller an.


Der Inflationsdruck steigt
Bis Ende 2022 trugen vor allem Energie- und Lebensmittelpreise zur Inflation bei. Derzeit wird die Teuerung überwiegend von steigenden Dienstleistungs- und Energiepreisen getrieben.

Inflationserwartungen

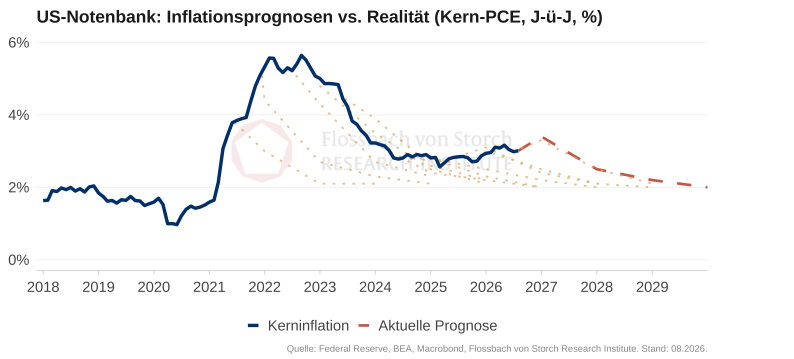
Fed-Prognosen vs. Realität
Die US-Notenbank Fed geht davon aus, dass die Inflation in den USA erst im Jahr 2029 das Ziel von 2 % wieder erreichen wird. Anfang des Jahres war noch 2028 prognostiziert worden. Seit der Wiederbelebung der Inflation 2021 muss die Fed ihre Prognose Jahr für Jahr korrigieren und das Erreichen des Zieles erneut verschieben.
Volatile Inflationserwartungen der Konsumenten
Im September 2026 sprangen die Inflationserwartungen der US-Konsumenten für die nächsten zwölf Monate auf 4,6 % an (Universität Michigan; New York Fed im August: 3,9 %). In der Eurozone erwarteten die Haushalte im August laut EZB im Median 3,0 % für das kommende Jahr und 2,9 % für die nächsten drei Jahre.


Energie wird wieder teurer …
Lebensmittel- und Energiepreise werden ausgeblendet, um die grundlegende Inflationsentwicklung zu analysieren. Für die Wahrnehmung der Kaufkraft und das Wahlverhalten sind jedoch gerade diese Preise entscheidend. Nach dem starken Anstieg 2021 haben sich die Energiepreise zwar stabilisiert, die Lebensmittelpreise steigen jedoch weiter. Der Krieg im Iran hat die Energiekosten nun erneut nach oben getrieben: In den USA liegen sie 24 % über dem Niveau vor Trumps Wahl (Nov. 2024), im Euroraum sind es 17 %.


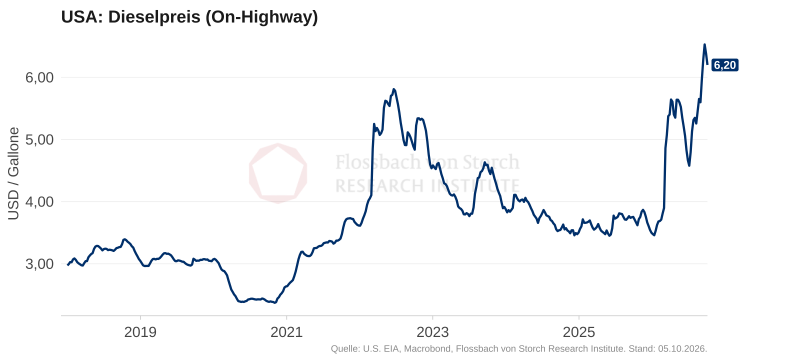
… insbesondere Diesel …
Dieselpreise, der Haupttreibstoff für den Warentransport auf der Straße, sind in den letzen Wochen erneut kräftig gestiegen und sind fast doppelt so hoch wie vor dem Anfang des Irankrieges.
… was den US-Republikanern schaden dürfte
Im November 2026 werden das gesamte Repräsentantenhaus und 35 der 100 Sitze im Senat neu gewählt. In den Prognosemärkten ist eine republikanische Mehrheit im Repräsentantenhaus derzeit nur mit rund 9,5 % eingepreist. Für den Senat ist die Wahrscheinlichkeit zuletzt deutlich gesunken und liegt aktuell bei rund 36,5 %.

ZINSERWARTUNGEN & FISKALIMPULS
USA: Steigender Realzins
Der Realzins ist die Differenz von Nominalzins und (erwarteter) Inflation. Während man den Nominalzins am Markt ablesen kann, muss man sich für die erwartete Inflation einer Schätzung bedienen. Je nach gewähltem Ansatz liegt der (erwartete) Realzins für die US-Wirtschaft derzeit im positiven Bereich zwischen 0,9 % und 2,9 %. Alternativ kann man die Rendite inflationsindizierter Staatsanleihen (TIPS in den USA) am Markt ablesen. Für eine Laufzeit von zwei Jahren ist der Realzins seit April 2022 positiv und stieg zuletzt auf rund 2,5 %.

Volatile Zinserwartungen
Die Futures-Märkte preisen für die US-Zentralbank Fed bis Januar 2027 Zinserhöhungen von gut 25 Basispunkten ein. Bis Juli 2027 kommen weitere knapp 50 Basispunkte hinzu. Damit läge der Leitzins wieder annähernd auf dem Niveau vor den Zinssenkungen des vergangenen Jahres. Für den Euroraum werden bis Juli 2027 weitere Zinserhöhungen von insgesamt rund 60 Basispunkten eingepreist, davon etwa 20 bis 25 Basispunkte bis Januar 2027. Das erwartete Zinsniveau liegt in Europa weiterhin deutlich unter dem der USA.


China: Expansive Geldpolitik
Die chinesische Zentralbank steuert ihre Geldpolitik vor allem über drei Instrumente: den 7-Tage-Reverse-Repo-Satz, die einjährige Loan Prime Rate (LPR) der Geschäftsbanken und den Mindestreservesatz (RRR). In den vergangenen Jahren hat sie alle drei Sätze mehrfach gesenkt, um mehr Liquidität bereitzustellen und damit über Kreditexpansion die Konjunktur zu stützen. Für 2026 signalisiert sie eine weiterhin moderat lockere Geldpolitik.

Moderate Fiskalimpulse für 2026
Der Fiskalimpuls misst die Veränderung des konjunkturbereinigten staatlichen Defizits in Prozent des BIP. Positive Werte bedeuten eine expansive, negative eine restriktive Fiskalpolitik. Gegenüber der Aprilprognose hat der Internationale Währungsfonds (IWF) seine Einschätzung insbesondere für die Eurozone und für China revidiert. In der Eurozone steigt der Impuls 2026 auf gut 0,6 %, da das deutsche Rüstungs- und Infrastrukturprogramm seine Wirkung entfaltet. Für 2027 wird kaum noch ein zusätzlicher Impuls erwartet. In China schwächt er sich 2026 auf knapp 0,3 % ab. In den USA fällt der Impuls 2025 nun leicht positiv statt negativ aus, 2027 dagegen stärker negativ.

Konjunkturprognose 2026 & 2027
| Momentum | Fiskalpolitik | Finanzierung | FvS-RI (2026) | Konsens (2026) | FvS-RI (2027) | Konsens (2027) | |
|---|---|---|---|---|---|---|---|
| USA | + | + | - | 2,1% | 2,2% | 1,9% | 2,2% |
| China | 0 | + | 0 | 4,6% | 4,6% | 4,4% | 4,4% |
| Eurozone | + | + | - | 0,6% | 1,0% | 1,0% | 1,3% |
| Deutschland | + | + | - | 0,7% | 1,0% | 0,8% | 1,1% |
Unsere Wachstumsprognosen basieren auf einer qualitativen Einschätzung des wirtschaftlichen Momentums, des Wachstumseffekts der Fiskalpolitik sowie der Finanzierungsbedingungen. Orientierungsgrößen, keine Punktvorhersagen. Konsens: Bloomberg.
USA: Die starke Verbesserung der Geschäftslage in Zusammenhang mit einem stabilen privaten Konsum und einer soliden Arbeitsmarktlage begründen das positive Momentum. Fiskalpolitisch ist keine Haushaltskonsolidierung vorgesehen. Vielmehr bleibt der Kurs expansiv. Geldpolitisch werden bis Mitte 2027 mehrere Zinserhöhungen eingepreist, was die Finanzierungsbedingungen verschärft.
China: Der weiterhin schwächelnde Immobiliensektor belastet die Inlandsnachfrage. Die Industrie stabilisiert die Konjunktur über Exporte, allerdings insbesondere via Subventionen, was auf Überkapazitäten hinweist und deflationär wirkt. Von der Fiskal- und Geldpolitik sind leicht positive Impulse zu erwarten.
Eurozone / Deutschland: Eine Erholung in Deutschland stützt das Momentum in der Eurozone, während Frankreich schwach bleibt. Spanien und Italien tragen zum Wachstum bei der Dienstleistungssektor den Hauptbeitrag liefert. Schuldenfinanzierte Konjunkturprogramme insbesondere in Deutschland dürften bis Ende 2026 einen Impuls geben. Ohne Deregulierung dürften deutsche Infrastruktur- und Rüstungsinvestitionen allerdings nur schwach wirken. Steigende Öl- und Gaspreise sowie restriktivere Finanzierungsbedingungen belasten die Konjunktur zusätzlich. Für Deutschland haben wir unsere Prognose leicht auf 0,7 % angehoben, für die Eurozone bleibt sie bei 0,6 %.
Rechtliche Hinweise
Die in diesem Dokument enthaltenen Informationen und zum Ausdruck gebrachten Meinungen geben die Einschätzungen des Verfassers zum Zeitpunkt der Veröffentlichung wieder und können sich jederzeit ohne vorherige Ankündigung ändern. Angaben zu in die Zukunft gerichteten Aussagen spiegeln die Ansicht und die Zukunftserwartung des Verfassers wider. Die Meinungen und Erwartungen können von Einschätzungen abweichen, die in anderen Dokumenten der Flossbach von Storch SE dargestellt werden. Die Beiträge werden nur zu Informationszwecken und ohne vertragliche oder sonstige Verpflichtung zur Verfügung gestellt. Die enthaltenen Informationen und Einschätzungen stellen keine Anlageberatung oder sonstige Empfehlung dar. Eine Haftung für die Vollständigkeit, Aktualität und Richtigkeit der gemachten Angaben und Einschätzungen ist ausgeschlossen. Die historische Entwicklung ist kein verlässlicher Indikator für die zukünftige Entwicklung.
Sämtliche Urheberrechte und sonstige Rechte, Titel und Ansprüche an, für und aus allen Informationen dieser Veröffentlichung unterliegen uneingeschränkt den jeweils gültigen Bestimmungen und den Besitzrechten der jeweiligen eingetragenen Eigentümer. Sie erlangen keine Rechte an dem Inhalt. Das Copyright für veröffentlichte, von der Flossbach von Storch SE selbst erstellte Inhalte bleibt allein bei der Flossbach von Storch SE. Eine Vervielfältigung oder Verwendung solcher Inhalte, ganz oder in Teilen, ist ohne schriftliche Zustimmung der Flossbach von Storch SE nicht gestattet. Nachdrucke dieser Veröffentlichung sowie öffentliches Zugänglichmachen bedürfen der vorherigen schriftlichen Zustimmung durch die Flossbach von Storch SE. © 2026 Flossbach von Storch. Alle Rechte vorbehalten.